
Faut-il assurer un garde-meuble et vos biens ?
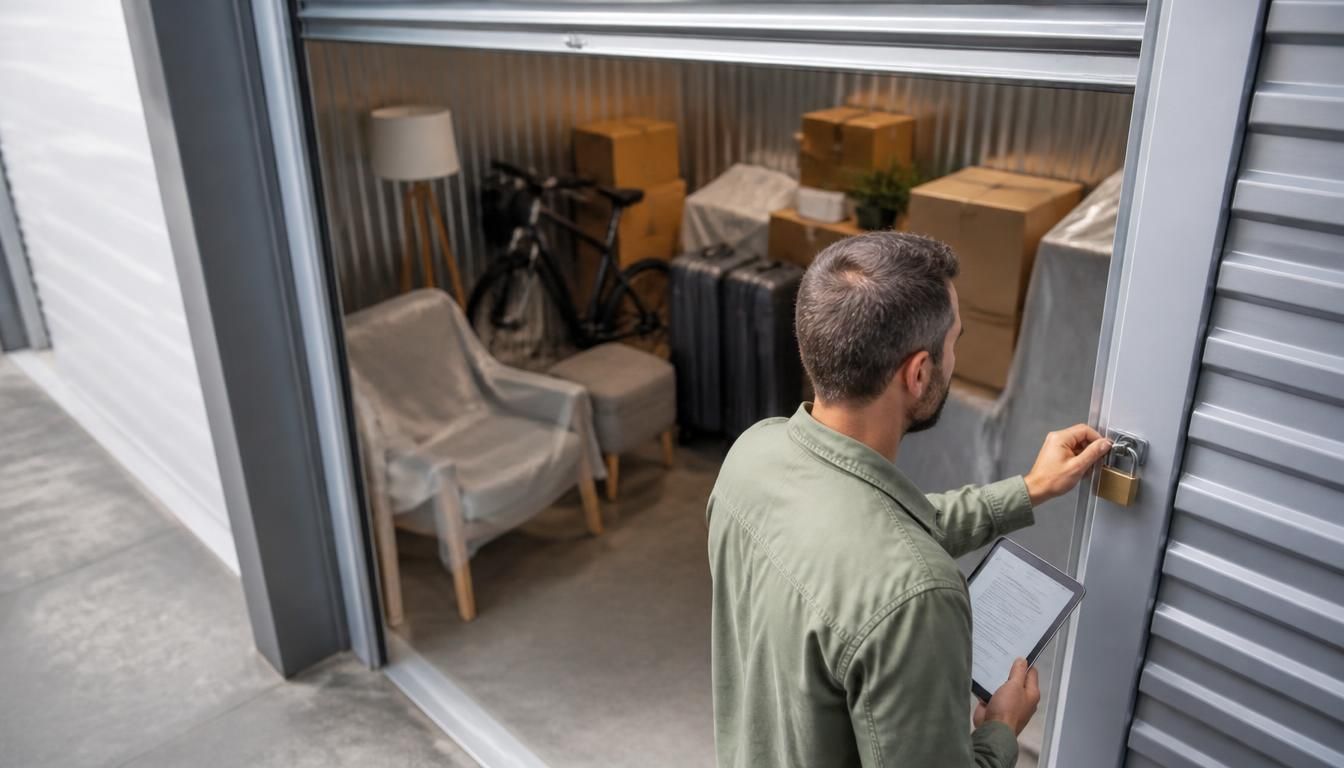
Quand vous laissez des affaires en attente entre deux logements, le moindre incident peut vite coûter cher. L’assurance du garde-meuble représente alors la protection qui encadre ce stockage et limite les mauvaises surprises. Elle clarifie ce qui est couvert, ce qui ne l’est pas, et comment réagir en cas de sinistre. En pratique, elle permet de sécuriser votre budget, garantit une meilleure sérénité et reste essentielle si vous entreposez un bien de valeur pendant plusieurs semaines ou plusieurs mois.
Faut-il vraiment protéger ses biens dans un garde-meuble ?
Oui, car un box n’efface pas les risques. Même si l’espace semble fermé et surveillé, une assurance reste utile pour stocker sans mauvaise surprise. Dans un cas de déménagement, un meuble ancien, des cartons d’archives ou du matériel professionnel peuvent subir un dégât des eaux, un incendie ou un vol. Beaucoup pensent que la sécurité du site suffit, mais la couverture réelle peut être très différente du risque supposé. Pour un locataire, assurer ses biens évite de découvrir trop tard une limite de prise en charge.
Dans quels cas l’assurance devient-elle indispensable ?
Elle devient indispensable si vous stocker des objets fragiles, si la valeur des biens est élevée, si la durée de location est longue ou si le box sert de transition entre deux logements. Un canapé entreposé trois semaines n’expose pas les mêmes enjeux qu’un ensemble d’archives conservé six mois. Dans ces situations, une assurance adaptée protège mieux qu’une simple promesse verbale.
Ce que le prestataire protège, et ce qu’il ne protège pas
Le prestataire peut protéger l’accès au site, mais cela ne signifie pas qu’il couvre tout. Son assurance peut encadrer certains dommages liés à son activité, sans assurer automatiquement vos affaires. La différence est simple : le site peut être sécurisé, tandis que vos biens restent à couvrir par votre propre assurance ou par une option dédiée.
Qui est responsable entre le prestataire et le locataire ?
La répartition dépend du contrat signé. Le propriétaire du garde-meuble répond de son service, de l’entretien du lieu et de certaines obligations de professionnel. Le locataire, lui, doit vérifier sa couverture et déclarer correctement la valeur des biens. Une déclaration incomplète peut réduire l’indemnisation. Dans un contrat de location, l’assureur regarde aussi le plafond prévu et le montant déclaré. Si un sinistre survient, chacun intervient selon sa part de responsabilité, sans que l’un remplace totalement l’autre.
| Responsable | Rôle principal |
|---|---|
| Propriétaire du garde-meuble | Sécurité du site, cadre du contrat, service de location |
| Locataire | Déclarer les biens, vérifier la couverture, assurer ses affaires |
Ce que le garde-meuble prend en charge
Le professionnel peut couvrir les dommages relevant de son activité, mais il ne prend pas forcément en charge la totalité des objets stockés. Son assureur intervient selon les clauses prévues, avec des limites précises. En cas de fuite d’eau dans un espace commun, par exemple, il faut relire le contrat pour savoir qui paie quoi.
Ce que le locataire doit vérifier avant de signer
Avant de signer, le propriétaire du bien doit vérifier les exclusions, la couverture annoncée et les justificatifs demandés. Une entreprise sérieuse explique le service proposé, mais le client doit demander les détails utiles. Cette vérification évite les malentendus au moment du sinistre et sécurise la location.
Quelles solutions existent pour être couvert pendant le stockage ?
Plusieurs options existent pour adapter votre assurance au contexte de stockage. Certaines formules sont incluses dans la location, d’autres passent par votre assurance habitation, et d’autres encore reposent sur un contrat spécifique. Le bon choix dépend de l’espace utilisé, du centre de stockage et de la valeur des objets. Pour un box de courte durée, une assurance habitation peut parfois suffire. Pour un costockage ou une entreprise qui propose un service dédié, une formule distincte peut mieux couvrir les risques.
| Solution | Quand l’envisager |
|---|---|
| Assurance incluse | Si le centre propose une protection de base |
| Assurance habitation | Si le stockage reste temporaire et prévu au contrat |
| Contrat spécifique | Si les biens ont une forte valeur ou une durée longue |
Quand l’assurance habitation peut suffire
Votre assurance habitation peut suffire si les biens restent peu de temps hors du domicile, si le box est déclaré et si les garanties le prévoient. Il faut alors souscrire ou choisir une extension adaptée, puis comparer deux devis au moins. Cette solution convient souvent pour une location courte après un déménagement.
Pourquoi une formule dédiée peut être plus adaptée
Une formule dédiée peut mieux adapter la protection à la valeur stockée, au type de box et aux exclusions. Le professionnel peut proposer un service plus lisible, avec des garanties ciblées. Pour des meubles anciens, du matériel de travail ou des cartons sensibles, opter pour une assurance spécifique évite les zones grises et facilite la gestion du sinistre.
Comment choisir la bonne couverture sans se tromper ?
Pour sécuriser votre décision, commencez par estimer la valeur de chaque bien entreposé. Ensuite, regardez le plafond d’indemnisation, le montant de franchise et les exclusions. Un meuble de famille, du matériel informatique ou une affaire saisonnière ne demandent pas le même niveau de protection. Il faut aussi déclarer correctement ce que vous stocker, afin de pouvoir faire jouer la déclaration en cas de problème. Si vous hésitez entre garage, entrepôt ou box, prenez le temps de comparer les offres et de vérifier ce qui est prévu au domicile principal.
- Comparer la valeur déclarée et la valeur réelle des biens.
- Vérifier le plafond et les exclusions du contrat.
- Contrôler la franchise et le montant restant à charge.
- Choisir une formule adaptée à la durée de stockage.
- Prendre en compte les objets sensibles ou fragiles.
Les points à lire dans le contrat avant de souscrire
Lisez les clauses sur le vol, l’humidité, l’incendie et les délais de déclaration. Le contrat doit préciser si vous pouvez entreposer certains biens, comment déclarer un sinistre et jusqu’où l’assureur intervient. Un choix bien lu évite les doublons de protection avec votre assurance habitation.
Les bons réflexes en cas de sinistre ou de vol
En cas de sinistre, prévenez rapidement le gestionnaire, rassemblez les preuves et faites votre déclaration sans attendre. Gardez les factures, photos et inventaires. Plus vous agissez vite, plus l’indemnisation peut être simple à étudier par l’assureur. Ce réflexe protège votre valeur patrimoniale et limite les pertes.
FAQ – Questions fréquentes sur la protection d’un garde-meuble
L’assurance d’un garde-meuble est-elle obligatoire ?
Souvent, oui, au moins sous une forme minimale. Le contrat de location peut exiger une assurance pour couvrir les biens entreposés et éviter qu’un sinistre ne reste entièrement à votre charge.
Mon assurance habitation couvre-t-elle un box ?
Parfois, mais pas automatiquement. Il faut vérifier votre contrat, le plafond prévu et les conditions de location pour savoir si le box est bien inclus.
Que faire en cas de vol ou de dégât des eaux ?
Déclarez le sinistre rapidement, conservez les preuves et contactez l’assureur. Une assurance réagit mieux si la déclaration est complète et faite dans les délais.
Quels biens faut-il déclarer avant de stocker ?
Déclarez surtout les objets de valeur, les meubles fragiles, le matériel électronique et tout bien difficile à remplacer. Cette étape aide à assurer une indemnisation cohérente.
Comment vérifier le plafond d’indemnisation ?
Lisez le contrat et repérez le plafond par sinistre ou par box. Si ce montant vous semble insuffisant, demandez une assurance plus adaptée avant la location.
Vous aimerez aussi
 Demenagement
 Demenagement
 Demenagement
 Demenagement